Domain röntgenlampe.de kaufen?
Wir ziehen mit dem Projekt
röntgenlampe.de um.
Sind Sie am Kauf der Domain
röntgenlampe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain röntgenlampe.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wie werden Röntgenstrahlen zur Bildgebung und medizinischen Diagnose eingesetzt?
Röntgenstrahlen werden durch den Körper geschickt und von verschiedenen Geweben unterschiedlich absorbiert. Die Absorption erzeugt ein Bild auf einem Detektor, das dann von Ärzten zur Diagnose von Knochenbrüchen, Tumoren oder anderen Erkrankungen verwendet wird. Die Strahlen können auch in der Computertomographie (CT) eingesetzt werden, um detailliertere Bilder des Körpers zu erhalten. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
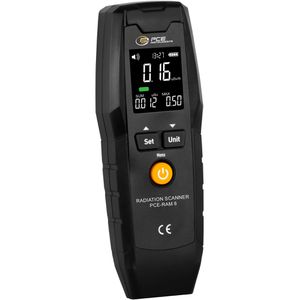
PCE Geigerzähler RAM 8 Dosimeter, Beta-, Gamma-, RöntgenstrahlenMessung von Beta-, Gamma- und Röntgenstrahlen Einstellbarer akustischer Alarm LC-Display mit Hintergrundbeleuchtung & Balkendiagramm Lange Akkulaufzeit gewährleistet eine zuverlässige Messung über längere Zeiträume ohne Unterbrechung Stromversorgung: über fest verbauten Li-Ion Akku Merkmale: Messung von: Beta, Gamma, Röntgenstrahlen Ausführung: mit Alarm weitere Produktinformationen: Messbereich: 0,01 uSv/h bis 9.999 uSv/h Auflösung: 0,01 uSv/h Genauigkeit: <±10 % (137Cs 1 mSv/h) Energiebereich: 48 bis 1500 kev Sensor: Geiger-Müller-Zählrohr Stromversorgung: 5 V Akku Maße: (LxBxH) 160 x 55 x 33 mm Gewicht: 140 g Lieferung: inkl. USB-C Kabel Lieferung direkt ab Werk!177,29 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter


-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **

Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Arthur Hailey - Letzte Diagnose / Bittere Medizin. Zwei Romane. - Preis vom 06.11.2026 00:10:14 hBinding : Broschiert, Label : Ullstein Taschenbuchvlg., Publisher : Ullstein Taschenbuchvlg., medium : Broschiert, numberOfPages : 792, publicationDate : 1993-09-01, authors : Arthur Hailey, ISBN : 35482046512,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Laufweste mit Beleuchtung Sicherheit COB LED mit Reflektoren**Im Dunkeln sichtbar zu sein, macht wirklich den Unterschied. Diese Sicherheitsweste mit COB-LED-Beleuchtung wurde für alle entwickelt, die sicher spazieren gehen, Rad fahren oder joggen möchten.** Diese Weste ist mit **reflektierenden Streifen** auf der Vorder- und Rückseite ausgestattet, sodass du auch ohne Beleuchtung gut sichtbar bist. Auf der Vorderseite befindet sich eine leistungsstarke **COB-LED-Lampe**, die für zusätzliche Sichtbarkeit sorgt, selbst aus größerer Entfernung. Ideal in der Dämmerung, im Dunkeln oder bei schlechtem Wetter. Mit den **verschiedenen Lichtmodi** kannst du selbst wählen, wie sichtbar du sein möchtest, je nach Situation. Eine praktische und effektive Möglichkeit, Risiken unterwegs zu minimieren. **Einheitsgröße.** **Spezifikationen** + Typ: Sicherheitsweste mit LED-Beleuchtung + LED: 3W COB LED + Lichtmodi: Mittellicht an, COB-Licht an, Mittellicht + COB-Licht zusammen + Farbe der Bänder: Schwarz mit reflektierendem Streifen + Reflexion: Vorder- und Rückseite + Batterie: 3 × AAA (nicht im Lieferumfang enthalten) + Größe: Einheitsgröße + Geeignet für: Wandern, Radfahren, Joggen, Outdoor-Aktivitäten **Bestelle noch heute und sei sichtbar und sicher unterwegs.**29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wie werden Röntgenstrahlen zur Bildgebung und medizinischen Diagnose eingesetzt?
Röntgenstrahlen werden durch den Körper geschickt und von verschiedenen Geweben unterschiedlich absorbiert. Die Absorption erzeugt ein Bild auf einem Detektor, das dann von Ärzten zur Diagnose von Knochenbrüchen, Tumoren oder anderen Erkrankungen verwendet wird. Die Strahlen können auch in der Computertomographie (CT) eingesetzt werden, um detailliertere Bilder des Körpers zu erhalten. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
PCE Geigerzähler RAM 8 Dosimeter, Beta-, Gamma-, RöntgenstrahlenMessung von Beta-, Gamma- und Röntgenstrahlen Einstellbarer akustischer Alarm LC-Display mit Hintergrundbeleuchtung & Balkendiagramm Lange Akkulaufzeit gewährleistet eine zuverlässige Messung über längere Zeiträume ohne Unterbrechung Stromversorgung: über fest verbauten Li-Ion Akku Merkmale: Messung von: Beta, Gamma, Röntgenstrahlen Ausführung: mit Alarm weitere Produktinformationen: Messbereich: 0,01 uSv/h bis 9.999 uSv/h Auflösung: 0,01 uSv/h Genauigkeit: <±10 % (137Cs 1 mSv/h) Energiebereich: 48 bis 1500 kev Sensor: Geiger-Müller-Zählrohr Stromversorgung: 5 V Akku Maße: (LxBxH) 160 x 55 x 33 mm Gewicht: 140 g Lieferung: inkl. USB-C Kabel Lieferung direkt ab Werk!177,29 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Hecht, habil Karl: Gesundheit ist mehr als Medizin Band 2Gesundheit ist mehr als Medizin Band 2 , Die gesamte westliche medizinische Wissen- schaft ignoriert die Ganzheit des Menschen und dessen psychobiologischen Funktionen. Das ist ein großer Irrtum. Diese Situation beschrieb Friedrich Cramer, ehemaliger Direktor des Max-Planck-Instituts für expe- rimentelle Medizin und Genforscher: "Das Gros der Wissenschaftler denkt ausschließ- lich partikular. Sie sind so organisiert, dass sie das Spezialwissen fördern. Aber Weisheit kommt nur aus Gesamtschau. ... Lebenswis- senschaft kann niemals partikular sein. Sie ist immer ganzheitlich. Mag sein, dass sie dann von den so genannten exakten Wissenschaf- ten belächelt und nicht für voll genommen wird. Das müssen wir auf uns nehmen, denn wir haben es mit Lebendigem zu tun. Für das wir Verantwortung tragen." Nicht die Details, die Spezialisierung bringt die Wissenschaft im Allgemeinen und die Medizin im Speziellen voran, sondern die Gesamtsicht auf den kranken Menschen und seine Umstände. Gesundheit ist mehr als die Summe von medizinischen Einzeldisziplinen und den Diagnosen verschiedener Fachärzte. Ein gesunder Mensche braucht ein ganzheit- liches Denken, Handeln und Behandeln. , Anlasser verstärkt > Autoelektrik , Erscheinungsjahr: 202004, Produktform: Kartoniert, Autoren: Hecht, habil Karl, Seitenzahl/Blattzahl: 168, Keyword: Ratgeber; Prophylaxe; Alternativ Medizin, Fachschema: Medizin / Allgemeines, Einführung, Lexikon~Medizin / Naturheilkunde, Volksmedizin, Alternativmedizin, Fachkategorie: Alternativmedizin~Familie und Gesundheit, Thema: Verstehen, Warengruppe: HC/Gesundheit/Körperpflege/Allgemeines/Lexika, Fachkategorie: Medizin, allgemein, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Spurbuch Verlag, Verlag: Spurbuch Verlag, Verlag: Spurbuchverlag GmbH & Co. KG, Länge: 212, Breite: 169, Höhe: 13, Gewicht: 504, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.